الجمعة، 2 سبتمبر 2016

الهدف من حساب المعدل المحاسبي للعائد علي الاستثمار

استكمالاً الى الموضوع السابق الخاص بـ المعدل المحاسبي للعائد علي الاستثمار و الذى تم التعرف فيه على المعدل المحاسبى و طريقة حسابه , نستكمل الآن فى هذة التدوينة الهدف من حساب المعدل المحاسبي للعائد علي الاستثمار ...

تتأتي الفائدة من حساب المعدل المحاسبي للعائد علي الاستثمار من عدة زوايا منها:
1- مقارنة المعدل المحاسبي للعائد علي الاستثمار المحسوب للمنشأة محل الدراسة عن فترة معينة مع متوسط المعدل عن نفس الفترة في مجال النشاط الذي تعمل فيه المنشأة، ويشير انخفاض نسبة صافي الربح إلي المبيعات بالنسبة للمنشأة عن متوسط النسبة في النشاط الذي تعمل فيه إلي أن أسعار بيع منتجات المنشأة منخفضة نسبياً أو أن مصروفاتها الجارية مرتفعة نسبياً أو الاثنين معاً. كما يشير انخفاض معدل دوران الاستثمارات للمنشأة عن متوسط المعدل في النشاط الذي تعمل فيه إلي أن المنشأة لا تستخدم استثماراتها بشكل فعال أي لا تنتج مبيعات تتناسب مع حجم أصولها، لذلك يجب أن تزيد المنشأة من مبيعاتها أو أن تتخلص من بعض أصولها غير المنتجة أو أن تقوم بالأمرين معاً,

2- مقارنة المعدل المحاسبي للعائد علي الاستثمار المحسوب للمنشأة محل الدراسة عن فترة معينة مع المعدل الذي حققته المنشأة في فترة أو أكثر سابقة من أجل تتبع التغيرات التي حدثت في المعدل ومكونات حسابه وهل هي تغيرات في صالح أو في غير صالح المنشأة محل الدارسة، كما يمكن إجراء تحليلات أكثر تعمقاً لتحديد أسباب هذه التغيرات من أجل ترشيد قرارات الفترات القادمة في ضوء هذه التحليلات.

3- مقارنة المعدل المحاسبي للعائد علي الاستثمار المحسوب للمنشأة محل الدراسة عن فترة معينة مع المعدل المستهدف في المنشأة عن نفس الفترة. والسؤال هنا هو هل من الأفضل لشركة تعمل في صناعة معينة أن تحقق نسبة صافي ربح إلي المبيعات قدرها 5٪ سنوياً مع تحقيق معدل دوران استثمارات 2 مرة ( لاحظ أن المعدل المحاسبي العائد علي الاستثمار يكون في هذه الحالة 10٪ سنوياً) أو أن تحقق الشركة المذكورة نسبة صافي ربح إلي المبيعات 2٪ سنوياً ومعدل دوران استثمارات 5 مرات ( لاحظ أن المعدل المحاسبي للعائد علي الاستثمار يكون في هذه الحالة يكون أيضاً 10٪ سنوياً)؟ ترتبط الإجابة عن هذا السؤال بما سبق الإشارة إليه من ضرورة مراعاة طبيعة النشاط الذي تعمل فيه أي شركة عند تحليل معدل عائدها المحاسبي، حيث إنه في الشركات التي تعمل في تجارة السلع غير المعمرة ( مثل تجارة المواد الغذائية) يكون معدل دوران الاستثمارات مرتفعاً نسبياً، أما في حالة الشركات التي تعمل في صناعة الأصول المعمرة والتي تحتاج إلي فترة طويلة نسبياً للإنتاج والبيع والتحصيل ( مثل صناعة السيارات) يكون معدل دوران الاستثمارات منخفضاً نسبياً، لذلك قد يكون من المقبول بالنسبة للنوع الأول من الشركات أن تحقق نسبة صافي ربح إلي المبيعات منخفضة نسبياً، بينما يكون من المتوقع بالنسبة للنوع الثاني من الشركات أن تحقق نسبة صافي ربح إلي المبيعات مرتفعة نسبياً.

4- في حالة المنشآت التي تتكون من عدة أقسام ( أو إدارات أو مراكز) لكل منها استثماراته الخاصة مع إمكانية تحديد التكاليف والإيرادات الخاضعة لتحكم مدير كل قسم يعتبر المعدل المحاسبي للعائد علي الاستثمار المحسوب لكل قسم من أفضل المؤشرات التي تستخدم لقياس ربحية هذه الأقسام، مع إمكانية استخدام هذا المؤشر في تقييم أداء مدير كل قسم ومكافأته أو عقابه وفقاً لذلك، كما يمكن أن يستخدم المعدل في توزيع الأموال المتوافرة للمنشأة بين أقسامها المختلفة بحيث تعطي الأولوية في تلبية الاحتياجات الاستثمارية للقسم الذي يحقق أعلي معدل محاسبي للعائد علي الاستثمار، وتجدر الإشارة هنا إلي أن استخدام المعدل المحاسبي للعائد علي الاستثمار في تقييم أداء الأقسام تكتنفه الكثير من المشاكل، فإذا كان أحد الأقسام يعتمد علي أصول ثابتة مشتراه منذ فترة طويلة نسبياً فإن قيمة هذه الأصول وإهلاكاتها تكون منخفضة نسبياً وبالتالي يكون معدل عائد هذا القسم مرتفعاً بالمقارنة مع الأقسام الأخرى الحديثة نسبياً، كما أن المعدل يحسب عادة عن سنة مالية واحدة أو أقل لذلك قد يأخذ مدير الأقسام قرارات تؤدي إلي تحسين أداء، قسمه في الأجل القصير علي حساب الأجل الطويل، فقد يقرر مدير القسم تأجيل برامج الصيانة الجارية لأصول القسم من أجل زيادة صافي ربح قسمه في الفترة الحالية وبالتالي زيادة المعدل المحاسبي للعائد علي الاستثمار لهذا القسم في الأجل القصير، وذلك بالرغم من أن هذا القرار قد ينتج عنه بعض الآثار السلبية علي ربحية القسم في الآجل الطويل نتيجة- مثلاً- لتعطل هذه الأصول لعدم إتمام عمليات الصيانة الجارية في توقيتها المخطط.

الموضوع اعداد الدكتور أحمد السباعى,,,, كلية التجارة جامعة القاهرة
الموضوع :  المعدل المحاسبي للعائد علي الاستثمار

المعدل المحاسبي للعائد علي الاستثمار

يقصد بالمعدل الاقتصادي للعائد علي الاستثمار ذلك المعدل الذي من شأن استخدامه مساواة القيمة الحالية لرأس المال المستثمر مع القيمة الحالية لصافي التدفقات النقدية المستقبلية، أما المعدل المحاسبي للعائد علي الاستثمار فيتمثل في النسبة المئوية لصافي الربح إلي الأصول المستثمرة. ويتركز الاهتمام في هذه الوحدة الدراسية علي تحليل المعدل المحاسبي للعائد علي الاستثمار والذي يعتبر نسبياً من أشهر مؤشرات تحليل ربحية أي منشأة، وهي المؤشرات التي تقيس مدي القدرة الكسبية للمنشأة أي قدرتها علي تحقيق أرباح من المبيعات أو الأصول المستثمرة فيها، ذلك أن هدف أي منشأة يكون عادة هو تحقيق الأرباح والتي بدونها يستحيل اجتذاب الأموال من أصحاب المنشأة أو من الغير، كما أن بقاء المنشأة في الأجل الطويل يعتمد بصورة أساسية علي تحقيق إيرادات كافية للوفاء بالتزاماتها مع بقاء عائد مرض علي حقوق الملكية، وعلي ذلك فإن المعدل المحاسبي للعائد علي الاستثمار ذو أهمية خاصة لإدارة المنشأة بالإضافة إلي أهميته لأصحاب المنشأة ومقرضيها أو دائنيها خاصة أصحاب القروض أو الديون طويلة الأجل، ذلك لأن هؤلاء يتوقعون دائماً أن تكون المنشأة قادرة علي الوفاء بأعباء قروضهم أو ديونهم وذلك من الأرباح التي تحققها وليس من بيع الأصول التي تمتلكها.

هذا، ويكتسب المعدل المحاسبي للعائد علي الاستثمار شهرته - مقارنة بالنسب والمعدلات الأخرى لتحليل الربحية - من زاوية أنه يستخدم في حسابه عناصر من قائمة الدخل وعناصر أخرى من قائمة المركز المالي للمنشأة محل التحليل والدراسة علي النحو الذي يتضح تفصيلاً في البنود التالية:

 **     حساب المعدل المحاسبي للعائد علي الاستثمار: 
يحسب المعدل المحاسبي للعائد علي الاستثمار علي النحو التالي:
المعدل المحاسبي للعائد علي الاستثمار= ( صافى الربح / الاصول المستثمرة ) × 100
وفي المعادلة السابقة إذا ما تم ضرب البسط والمقام في مقدار واحد هو صافي المبيعات فإن المعدل يمكن أن يحسب علي النحو التالي:
المعدل المحاسبي للعائد علي الاستثمار= ( نسبة صافي الربح إلي المبيعات) × ( معدل دوران الاستثمارات)
معدل دوران الاستثمارات = صافى المبيعات / الاصول المستثمرة

وعلي ذلك فإن المعدل المحاسبي للعائد علي الاستثمار يمكن أن يفسر علي أنه النسبة المئوية لصافي الربح إلي الأصول المستثمرة، كما يمكن أن يفسر المعدل علي أنه حاصل ضرب" نسبة صافي الربح إلي المبيعات" في " معدل دوران الاستثمارات"، وتقيس" نسبة صافي الربح إلي المبيعات" مدي مساهمة المبيعات في تحقيق أرباح صافية، بينما يقيس " معدل دوران الاستثمارات" قيمة المبيعات التي يحققها كل جنيه من الاستثمار، وعلي ذلك فإن حاصل ضرب" نسبة صافي الربح إلي المبيعات" في " معدل دوران الاستثمارات" يشير إلي النسبة بين صافي الربح والأصول المستثمرة.

وقد استخدمت " شركة دي بونت" Due Pont" الأمريكية أسلوباً لتحليل العلاقة بين مكونات حساب المعدل المحاسبي للعائد علي الاستثمار وذلك من خلال خريطة أصبحت تعرف باسم" خريطة دي بونت" ويمكن أن تأخذ الخريطة الشكل الموضح
أعداد الدكتور أحمد السباعى ,,, كلية التجارة جامعة القاهرة
موضوع مكمل ::: الهدف من حساب المعدل المحاسبي للعائد علي الاستثمار

السبت، 27 أغسطس 2016

المعالجة المحاسبية لشراء أرض وهدم مبنى قديم

قامت الشركة خلال العام بالبدء في إتمام مشروع لبناء مركزها الرئيسي بمدينة القاهرة، وبناء عليه قامت بشراء قطعة أرض مقاما عليها مبنى قديم وذلك بمبلغ 750000 جنيها. وقد قيمت الأرض بمبلغ 700000 جنيها في حين قيم المبنى القديم بمبلغ 50000 جنيها. وتخطط الشركة لهدم المبنى القديم وبناء المركز الرئيسي الجديد.
 والمطلوب تحديد المعالجة المحاسبية لبنود النفقات التالية لتحديد ما إذا كانت تمثل جزءا من تكلفة الأراضي ولا يتم إهلاكها أو جزءا من تكلفة المباني ويتم إهلاكها أم يتعين تحميلها على المصروفات:
- قيمة شراء الأرض البالغة 700000 جنيها.
- فوائد محملة على قروض مستخدمة لأغراض المشروع تبلغ 147000 جنيها تمت بعد استكمال المشروع.
- فوائد عن قروض مستخدمة لأغراض المشروع تمت خلال فترة إنشائه تبلغ 186000 جنيها
- قيمة شراء المبنى القديم البالغة 50000 جنيها.
- 18500 جنيها متأخرات ضرائب عقارية ناتجة عن عملية الشراء.
- 12000 جنيها أقساط تامين خلال فترة الإنشاء.
- 65000 جنيها تكاليف هدم المبنى القديم المقام على الأرض المشتراة.
- 136000 تكاليف نقل المعدات والآلات للموقع.


**   المعالجة المحاسبية 
  • - قيمة شراء الأرض البالغة 700000 جنيها. (يتم رسملتها وتدرج ضمن الأصول الثابتة ولا تستهلك)
  • - فوائد محملة على قروض مستخدمة لأغراض المشروع تبلغ 147000 جنيها تمت بعد استكمال المشروع. (مصروف يحمل على قائمة الدخل ولا يرسمل حيث تم بعد الاستكمال)
  • - فوائد عن قروض مستخدمة لأغراض المشروع تمت خلال فترة إنشائه تبلغ 186000 جنيها (ترسمل ضمن تكاليف المباني ويتم استهلاكها على العمر الافتراضي المقدر للمباني).
  • - قيمة شراء المبنى القديم البالغة 50000 جنيها (مصروف يحمل على قائمة الدخل نظرا لعدم وجود منفعة مستقبلية)
  • - 18500 جنيها متأخرات ضرائب عقارية ناتجة عن عملية الشراء.(ترسمل ضمن تكاليف الأراضي)
  • - 12000 جنيها أقساط تامين خلال فترة الإنشاء (ترسمل ضمن تكاليف المباني)
  • - 65000 جنيها تكاليف هدم المبنى القديم المقام على الأرض المشتراة. (ترسمل ضمن تكاليف المباني)
  • - 136000 جنيها تكاليف نقل المعدات والآلات للموقع. (ترسمل ضمن تكاليف المباني)

السبت، 20 أغسطس 2016

شرح قيد مرتبات شامل

شرح قيد مرتبات شامل بالاستقطاعات المختلفة
- حالة عملية والقيد المحاسبى لها 

- تعالوا بقى نشرح القيد ده مع بعض

جملة المرتب الشهرى 2000 جنيهاً وتم خصم الاستقطاعات التالية :
109.70 ضرائب كسب عمل
153 حصة العامل في التأمينات
302 حصة الشركة في التأمينات
100 اقساط سلف
50 خصومات وجزاءات


- القيد يكون كما يلي :
2302 من حـ / مصاريف عمومية
عبارة عن
2000 مرتبات
302 حصة الشركة في التأمينات

إلي مذكورين
109.70 حـ / ضرائب كسب عمل
455 حـ / هيئة التامينات = حصة العاملين( 153 ) + حصة الشركة ( 302 )
100 حـ / سلف عاملين
50 حـ / صندوق الجزاءات
1587.30 حـ / الصندوق ( في حالة السداد وهذا هو صافي المرتبات )

أو أجور مستحقة في حالة الاستحقاق

- عند السداد لو وسطت الاجور المستحقة
القيد :

1587.30 من حـ /  اجور مستحقة
1587.30 الي حـ / الصندوق
- عند سداد مستحقات ضرائب كسب العمل
القيد :

109.70 من حـ / ضرائب كسب عمل
109.70 الي حـ / الصندوق
- عند سداد مستحقات هيئة التأمينات
القيد :

455 من حـ / هيئة التامينأت الاجتماعية
455 الي حـ / الصندوق

 
** موضوع : محاسبة الرواتب والأجور

الأحد، 31 يوليو 2016

أنواع الرأى بتقرير المراجع

أنواع الرأى بتقرير المراجع من عنوان الموضوع يتضح أننا سوف نتناول تبويب تقارير المراجعة حسب نوع رأى المراجع و تم تصنيف رأى المراجع الى أربعة أنواع :-

(1) التقرير النظيف " النموذجى أو/غير المقيد "
و يتضمن موافقة المراجع على القوائم المالية للشركة محل المراجعة دون أى تحفظات بمعنى أن المراجع قد تأكد من أن القوائم المالية تعبر بصدق و عدالة عن نتائج أعمال الشركة و تدفقاتها النقدية و مركزها المالى ,
بمعنى أخر فإن هذا التقرير يحمل رضاء تاماً للمراجع عن حسابات الشركة و سجلاتها و أنها قد أعتدت بطريقة منتظمة و أن قوائمها المالية قد أعتدت بطريقة صحيحة و معبرة عن مركزها المالى و نتائج أعمالها و فقاً لمبادئ المحاسبة المتعارف عليها وأن الجرد قد تم و فقاً لأصول المدعية و ليس هناك أى مخالفات لأحكام القانون او نظام الشركة و مع ذلك يمكن المراجع أن يتبع فقرة الرأى بتقريره النظيف إضافية تلفت أنتباه القارئ أو مستخدمى القوائم المالية لشئ معين أو التأكد على بعض الأمور دون أن يشكل ذلك تحفظاً فى رآى المراجع ...

(2) التقرير ذو الرآى العكسى " التقرير السلبى "
يتضمن هذا التقرير عدم موافقة المراجع على القوائم المالية حيث انه تاكد من أن القوائم المالية لاتعطى صورة صادقة و عادلة عن نتائج أعمال الشركة و تدفقاتها النقدية و مركزها المالى حيث تتعدد النقاط التى يثير فيها المراجع تحفظات و ملاحظات بحيث لا يمكن بعدها الاطمئنان أى انتظام الدفاتر و أمانتها .

(3) التقرير ذو الرآى المتحفظ " التقرير المقيد "
هذا التقرير يتضمن موافقة المراجع على القوائم المالية للشركة محل المراجعة و لكن مع بعض التحفظات " الملاحظات " بشأن بعض نواحى القصور فى عملية الفحص أو فى بعض أسس و مبادئ أعداد القوائم المالية و التى يرى ضرورة الافصاح عنها كما فى حالة التغير بواسطة المراجع بالطرق و السياسات المحاسبية المستخدمة .


(4) التقرير الخالى من الرآى " الامتناع عن أبداء الرآى"
و يعنى أن المراجع يمتنع عن أبداء الرأى فى القوائم المالية فى الشركة سواء بالايجاب أو بالسلب و يرجع ذلك لعدم تمكنه من تكوين رأى فنى محايد عن مصداقية و عدالة القوائم المالية حيث لم يتمكن من اداء عملية المراجعة وفقاً لمعايير المراجعة المتعارف عليها ,

مثال: حالة عدم حصول المراجع على أدلة الاثبات الكافية لأبداء رايه _ وجود بعض الامور التقديرية التى يصعب على المراجع التأكد من صحتها مثل أستمرارية المنشأة _ حالة عدم أستقلالية المراجع .....

السبت، 30 يوليو 2016

مذكرة تسوية البنك

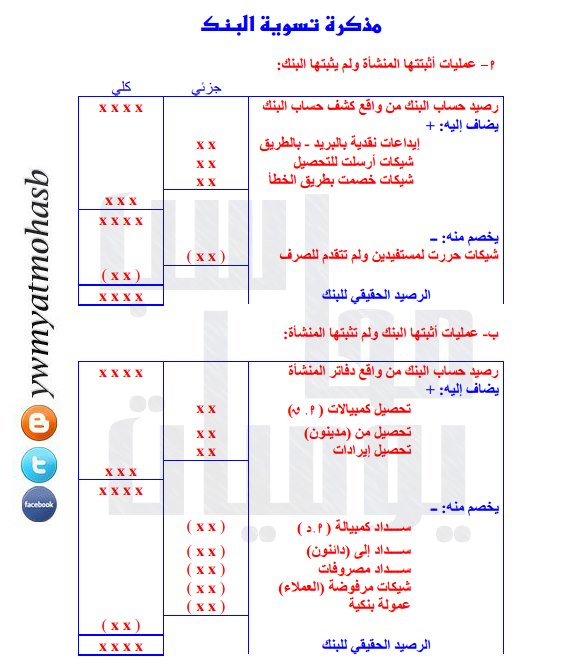
مذكرة تسوية البنك هى عبارة عن كشف معد من قبل المنشأة لتحليل و إيجاد الاختلاف بين الرصيد الظاهر فى كشف حساب البنك و بين الرصيد الظاهر فى سجلات المنشأة متمثل فى حـ/ البنك للتوصل إلى الرصيد الصحيح فى الطرفين .
تقوم المنشأة بمطابقة الرصيد الظاهر فى كشف الحساب مع الرصيد الظاهر فى حـ / البنك الموجود فى سجلاتها و بسبب الاختلاف الزمنى لاثبات العمليات المالية , فإنه يندر أن يتطابق الرصيد الفعلى الموجود فى البنك مع الرصيد الدفترى الموجود فى سجلات المنشأة لذا تلجأ المنشأة لإعداد مذكرة تسوية البنك .

  -    أسباب الاختلاف بين الرصيدين   
هناك  بعض الاختلافات التى تتسبب فى عدم مطابقة رصيد البنك الظاهر فى كشف الحساب مع رصيد حـ / البنك الظاهر فى سجلات المنشأة نوجزها فى الاتى :
1- الشيكات التى لم تصرف بعد : وهى الشيكات التى قامت المنشأة بتحريرها للمستفيدين و قامت بخصمها فى سجلاتها و لم تتأثر بها النقدية الموجوده فى البنك لعدم الصرف من قبل المستقيد .
2 - الايداعات التى بالطريق :  و هى النقدية المستلمة التى أضيفت الى النقدية فى سجلات المنشأة و لم يتم أضافتها بعد فى النقدية الموجودة فى البنك , فعند قيام المنشأة باستلام شيك من أحد العملاء فإنه يتم زيادة النقدية متمثلة فى حـ/ البنك بقيمة هذا الشيك و يتم إرساله الى البنك ليتم تحصيله , وقد ينتج أن يتآخر تحصيل الشيك أو قد لا تكون رصيد العميل يغطى قيمة هذا الشيك , لذلك نجد أنه فى نهاية الشهر يوجد مثل هذة الحالات التى تتسبب فى ظهور البنك فى المنشأة أعلى من النقدية لدى البنك .
3- رسوم و مصروفات قام البنك بخصمها : عادة ما يتم احتساب رسوم للخدمات المصرفية التى يقوم البنك بتحملها مثل تكاليف طباعة كشف الحساب و تكاليف البريد و خلفه , حيث يقوم البنك بخصمها فى كشف الحساب مما يتسبب فى ظهور النقدية الموجودة فى كشف الحساب بأقل من النقدية الموجودة فى سجلات المنشآة .
 4 - إيداعات قام البنك بتحصيلها نيابة عن المنشآة : يقوم فى بعض الأحيان البنك بتحصيل بعض المبالغ نيابة عن المنشأة مثل أوراق القبض , و عند تحصيل هذة المبالغ فإن رصيد النقدية الموجودة لديه تتأثر بالزيادة بينما النقدية الموجودة فى سجلات المنشآة لا تتأثر إلا عند  ورود إشعار الإضافة مع كشف الحساب , لذلك فإن النقدية الموجودة فى رصيد كشف الحساب أعلى من النقدية الموجودة فى سجلات المنشأة .
5- الأخطاء : قد تكتشف المنشأة بعض الأخطاء التى وقعت من قبل البنك أو من قبل المنشأة عند إعداد مذكرة التسوبة , فقد يقوم البنك بإبداع مبلغ شيك بالخطأ لأحد عملائه فى حساب المنشأة أو كأن يقوم بتسجيل مبلغ عملية ما بالخطأ فقد يقوم بتسجيل مبلغ هذا العملية بقيمة 462 بدلاً من المبلغ الصحيح و هو 426 $ , و بالمثل قد تقوم المنشأة بتسجي المبالغ بالخطأ .

  -   الاجراءات المتبعة لاعداد مذكرة تسوية البنك  
يتم إتباع الخطوات التاليى عند إعداد مذكرة التسوية :
1- مقارنة الايداعات  الظاهرة فى كشف الحساب مع الايداعات الظاهرة فى سجلات المنشاة و التاكد من الظهور الايداعات التى بالطريق فى كشف الحساب , وفى حالة عدم ظهور هذة الايداعات فإنه يتم إضافتها فى مذكرة التسوية تحت رصيد البنك الظاهر فى كشف الحساب , كذلك التأكد من ظهور إيداعات الشهر الماضى و عدم حدوث خطأ أو سرقة لهذة الايداعات ,
2- مقارنة قائمة الشيكات التى قامت المنشأة بأثباتها مع الشيكات التى تم صرفها فى كشف الحساب , و التأكد ان جميع الشيكات يتم طرح مبالغها من رصيد البنك فى كشف الحساب , كذلك التـأكد من صرف شيكات الشهر السابق و إذا لم يتم صرفها فيتم إدراجها فى مذكرة التسوية .
3- حصر إشعارات الاضافة و أشعارات الخصم التى تم البنك بحتسابها و إظهار الأثر على رصيد النقدية فى سجلات المنشأة عند إعداد مذكرة التسوية .
4- تحديد أثر الأخطاء على كل من رصيد البنك الظاهر فى كشف الحساب أو رصيد البنك فى سجلات المنشأة أما باضافة الرصيد أو  بطرحه .
5 -  إعداد مذكرة التسوية للوصول الى الرصيد الفعلى للنقدية فى كلا الطرفين و عمل القيود اللازمة فى سجلات المنشأة ,,,,,,

الثلاثاء، 19 يوليو 2016

الإيراد المقدم والإيراد المستحق

في الأول لازم نعرف يعنى ايه إيراد
الإيراد: هو اى فلوس بتاخدها (بتحصلها او بتجيلك) مقابل بضاعة بعتها او خدمة ادتها او مقاولة نفذتها او منحة خدتها.
زى ايه
1- المبيعات: ودي عبارة عن الفلوس اللى خدتها مقابل بضاعتى اللى بعتها يعنى(الفلوس اللى بتجيلى من النشاط  بتاعى)
2 –الفوائد الدائنة: الفلوس اللى بتدهالى البنوك مقابل الودايع اللى بحطها عندهم.
3- ارباح راسمالية : اى فلوس بتجيلى مقابل بيع اى اصل من اصول الشركة بقيمة اكبر من قيمته (يعنى لو عندى قيمة الاصل فى دفاتر الشركة 15000 وبعته ب17000 يبقى انا عندى ارباح راسمالية ب2000 ج ولكن لو بعته باقل من قيمته تبقى خسارة راسمالية)
طب يعنى ايه بقى ايراد مقدم او ايراد مستحق :
 1- الايراد مقدم :  دى فلوس انا خدتها (حصلتها او جاتلى ) ولسه مقدمتش الخدمة مقابل الفلوس اللى خدتها دى
زى ايه ؟
ايجار مقدم : انا عندى مبنى و باجر دور كامل لشركة (الشركة بتدفعلى فلوس الايجار فى بداية الشهر يعنى انا بستفيد بالفلوس قبل ما بدى الخدمة اللى هو الايجار فبالنسبالى انا باخد الفلوس مقدما قبل ما بدى الخدمة )
 2- الايراد المستحق :  دى خدمة انا قدمتها ولسة مخدتش فلوس مقابل الخدمة دى (يعنى مستحقلى فلوس عند اللى انا اديتله الخدمة دى ولسة مخدتهاش)
زى ايه ؟
عائد الودائع : انا بحط فلوسى في البنك في شكل وديعة (يعنى مبسحبش منها خالص ) فدى بتعتبر خدمة منى للبنك ياخد فلوسى ويشتغل بيها براحته ومقابل الخدمة دى بيديلى عائد فمثلا العائد ده 12000 ج سنويا يبقى 1000ج في السنة بس البنك بيقولى هديك فلوسك كل 3 شهور يعنى في اول شهر ابريل هديك فوائد (يناير وفبراير ومارس ) يعنى هيدينى 3000 ج يبقى انا المفروض في يناير ليا 1000ج حقى مقابل الخدمة اللى ادتها للبنك ولسة مخدتهوش ونفس الكلام فبراير ومارس لغاية ما اخد حقى في ابريل .

بعد ما شرحنا الايراد المقدم والمستحق؟ نيجى للسؤال الأهم، ايه موقف الايراد المقدم والمستحق بالنسبة للشركة؟! يعنى بيعتبروا أصول ولا خصوم ولا مصروف ولا ايراد؟

 أولاً الإيراد المقدم :  عكس المصروف المقدم، خدت فلوس ولسة مقدمتش خدمة مقابل الفلوس اللى خدتها دى فانا مديون بالفلوس اللى خدتها (يعنى هتفضل التزام عليا لحد ما أدى الخدمة) التزام يعنى بتعتبر خصم من خصوم الشركة.
 ثانياً الإيراد المستحق :  عكس المصروف المستحق، اديت خدمة ولسة مخدتش فلوس مقابل الخدمة دى يعنى انا مداين جهة معينة بخدمة لحد ما تسددلى قيمة الخدمة دى (يعنى ليا عندها فلوس) (فلوس ليا برة) فبتعتبر أصل من أصول الشركة. 

المعالجة المحاسبية :

 أولاً : المعالجة المحاسبية     لايراد المقدم : -
احنا قولنا ان ده فلوس انا خدتها ولسة مدتش الخدمة فالفلوس دى التزام عليا يعنى لما بتظهر الحالة دى (بيظهر التزام جديد يعنى خصم بيزيد) بيبقى دائن طب الطرف المدين؟ الطرف المدين هو اللى خد الفلوس وزادت قيمته بالفلوس دى (طبعا اللى دخله الفلوس دى هو الخزنة او البنك) (يعنى أصل زاد علشان كدة مدين) ويبقى القيد:
من حـ / البنك او الخزنة (الأصل اللى زاد قيمته بالفلوس اللى خدتها)
الى حـ/ الايراد المقدم (الالتزام اللى زاد عليا لحد ما أدى الخدمة)
طب خلاص كدة؟!
لا طبعا لسة لما أقدم الخدمة اللى انا مطالب بيها للشخص اللى ادانى الفلوس وفى الحالة دى بقفل الالتزام اللى عليا (يعنى خصم بيقل يعنى بيبقى مدين) طب الطرف الدائن؟
انا دلوقتى قدمت خدمة فعلية مقابل الفلوس اللى خدتها فحققت ايراد فعلى فلوس مقابل خدمة (يعنى ايراد فعلى زاد يعنى دائن) ويبقى القيد:
من حـ / الايراد المقدم (الالتزام اللى قل)
الى حـ / الايراد الفعلى (اللى اتحقق لما قدمت الخدمة) (على حسب اسم الايراد ممكن يكون ايجار، أوراق مالية) 


 ثانياً
 : المعالجة المحاسبية     لايراد المستحق : -
احنا قولنا ان ده خدمة ادتها ولسة مخدتش فلوسها (يعنى فلوس ليا برة) (يعنى أصل جديد بيظهر يعنى أصل بيزيد يبقى مدين) طب الطرف الدائن؟ دلوقتى في خدمة فعلية قدمتها يعنى ايراد فعلى ظهر (ايراد بيزيد يبقى دائن) ويبقى القيد:
من حـ / الايراد المستحق (الأصل اللى زاد عندى) (على حسب اسم الايراد ممكن يكون فوائد دائنة، إعلانات ودعاية)
الى حـ / الايراد الفعلى (الايراد اللى زاد بالخدمة اللى انا قدمتها)
طب خلاص كدة؟!
لا طبعا لسة لما اخد فلوس الخدمة اللى انا ادتها وقدمتها ساعتها يبقى الطرف المدين هو الل دخله الفلوس وزودت قيمته (الل هو البنك او الخزنة) (اصل زاد يبقى مدين)
طب الطرف الدائن؟ الطرف الدائن هو الأصل التانى اللى قل قيمته (اللى هو الايراد المستحق) علشان خلاص مبقاش مستحق وخدت فلوسه فيبقى هو الدائن ويبقى القيد:
من حـ / البنك او الخزنة (الأصل اللى زاد قيمته بالفلوس اللى خدتها)
الى حـ / الايراد المستحق(الأصل اللى قل عندى علشان خدت الفلوس ومبقاش مستحق) 


بعد ماشرحنا المعالجة المحاسبية في معلومة مهمة جدا جدا جدا، ايه هي؟

ان كل من (الايراد المقدم والايراد المستحق والمصروف المقدم والمصروف المستحق ) دى حسابات بتظهر في حالة الإيرادات والمصروفات اللى مش متعلقة بنشاط الشركة يعنى مصروفات وايرادات أخرى علشان الإيرادات المتعلقة بنشاط الشركة اسمها مبيعات وساعتها بيظهر حساب العملاء وده اللى بنرمى عليه (الاستحقاق والسداد ) يعنى البضاعة اللى بيعناها ولسة مخدناش فلوسها او الفلوس اللى خدناها مقدما ولسة مدناش البضاعة مقابلها ، والمصروفات المتعلقة بنشاط الشركة اسمها المشتريات وساعتها بيظهر حساب الموردين وده برده اللى بنرمى عليه (الاستحقاق والسداد برده) يعنى بضاعة اشترناها ولسة مسددناش فلوسها او فلوس دفعناها مقدما ومخدناش البضاعة لسة .


 • موضوع : المصروف المقدم والمستحق
الموضوع من إعداد المحاسب / أ . محمد محسن